Informe Macroeconómico · Junio 2026
Edición N°2 del Informe Macroeconómico MacroLibre: IPC mayo 2,1% (desaceleración), reservas >USD 47.800M con compras >600M en junio temprano, superávit comercial récord abril USD 2.711M. Análisis estructural vs coyuntural, output gap estimado -0,5%/-0,8%, consumo heterogéneo y proyecciones actualizadas.
Resumen Ejecutivo
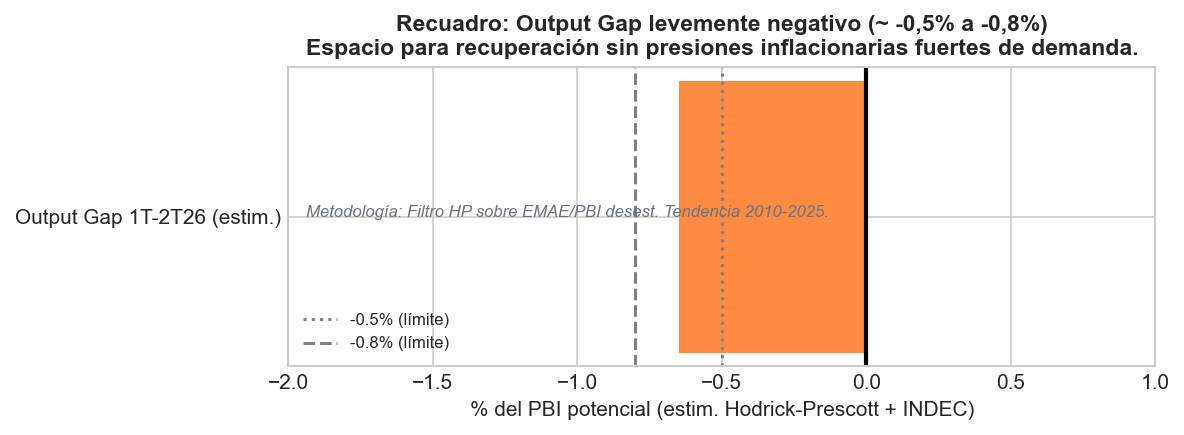
Junio de 2026 confirma la continuación de la desinflación y el fortalecimiento de los fundamentos estructurales. El IPC de mayo se ubicó en 2,1% mensual (desaceleración vs 2,6% abril), reservas brutas superan USD 47.800M con compras >USD 600M en junio temprano, y los superávits gemelos persisten. El EMAE de marzo +5,5% i.a. muestra recuperación liderada por transables (agro, energía, minería).
Estructural vs Coyuntural: Cimientos firmes (superávits gemelos, banda TC, instituciones INDEC/BCRA/FMI). Coyuntura: recuperación transables vs consumo a dos velocidades (físico pyme en baja, e-commerce/digital en expansión 20-40% real). Output gap levemente negativo (-0,5% a -0,8%).
Escenario base: inflación 1,9-2,3% mensual próximo trimestre; reservas en acumulación; superávit comercial amplio con moderación estacional. CTA: Suscríbete en macrolibre.com para dashboards Power BI y track record REM-BCRA.
1. Actividad Económica
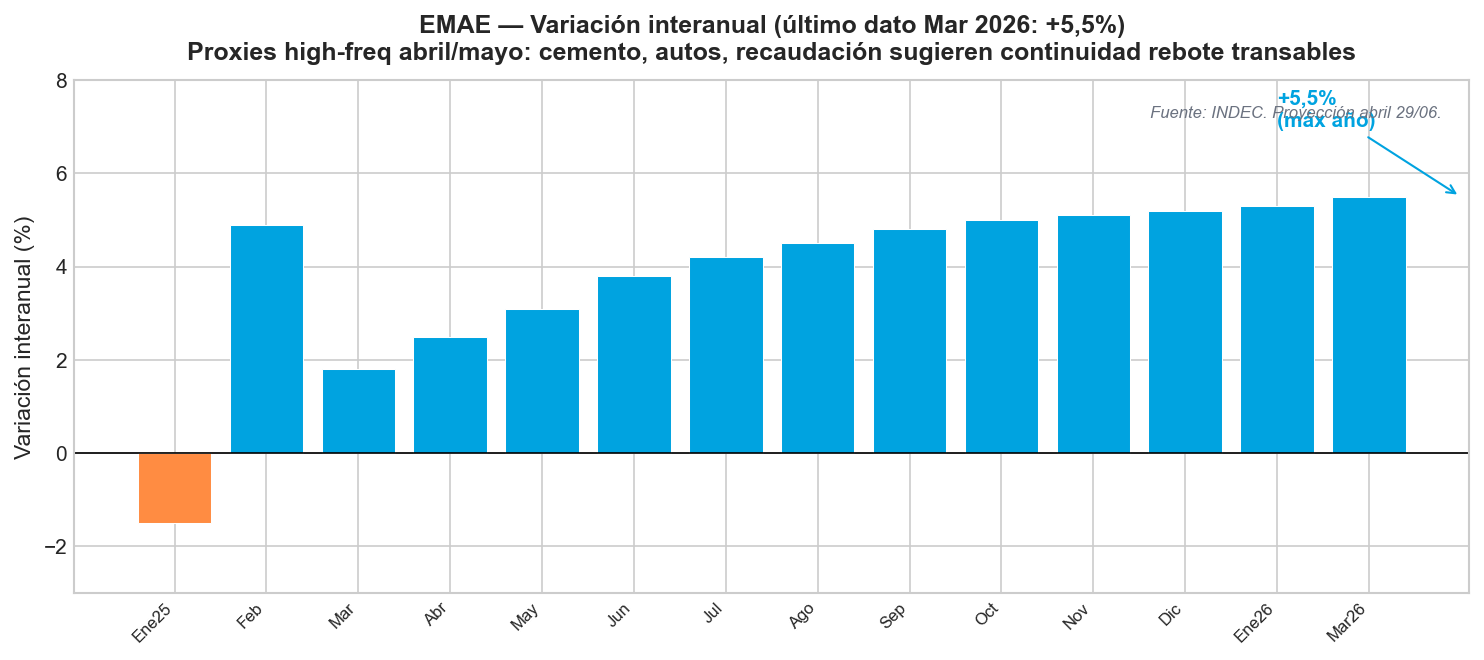
EMAE marzo +5,5% i.a. y +3,5% desestacionalizado (máx histórico). Lideran agro (+17,9%), minas/Vaca Muerta (+16,3%), finanzas y construcción. Único sector negativo: administración pública (-1,2%). Proxies high-freq (cemento, autos, recaudación) para abril (dato 29/06) sugieren continuidad del rebote en transables.
Consumo heterogéneo (recuadro técnico)
CAME: -3,5% acum. ventas pyme (12 meses baja). INDEC supermercados/shoppings: -5% a -13% i.a. En contraste, consumo privado cuentas nacionales en máximos históricos 4T25 y e-commerce +20-40% real (CACE, Tiendanube, ML). Migración a canales digitales, billeteras +47% i.a., vacancia comercial +30%. Ajuste concentrado en sector público y físico tradicional; dinamismo en transables y digital.
2. Precios — Inflación
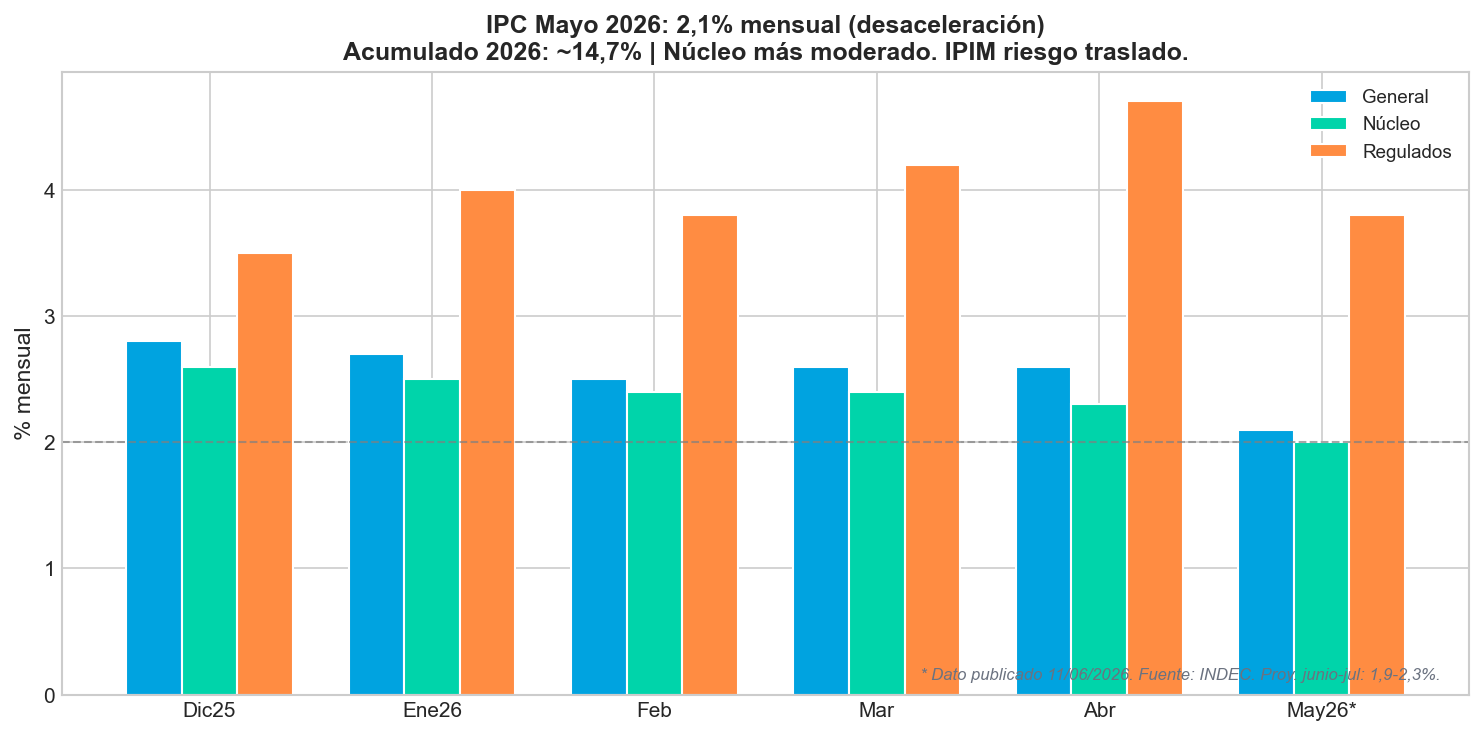
IPC Mayo 2026: 2,1% mensual (publicado 11/06), acumulado 2026 ~14,7%. Desaceleración clara. IPC núcleo más moderado (~2,0%). Regulados siguen como driver residual. IPIM (mayorista) en abril fue 5,2% (alerta de traslado).
Divisiones clave
Alimentos bajos (frescos + estacionalidad favorable). Transporte, educación, vivienda y comunicación reflejan regulados. Riesgo traslado parcial de mayoristas a minorista en próximos meses si se mantiene brecha.
3. Sector Monetario y Cambiario
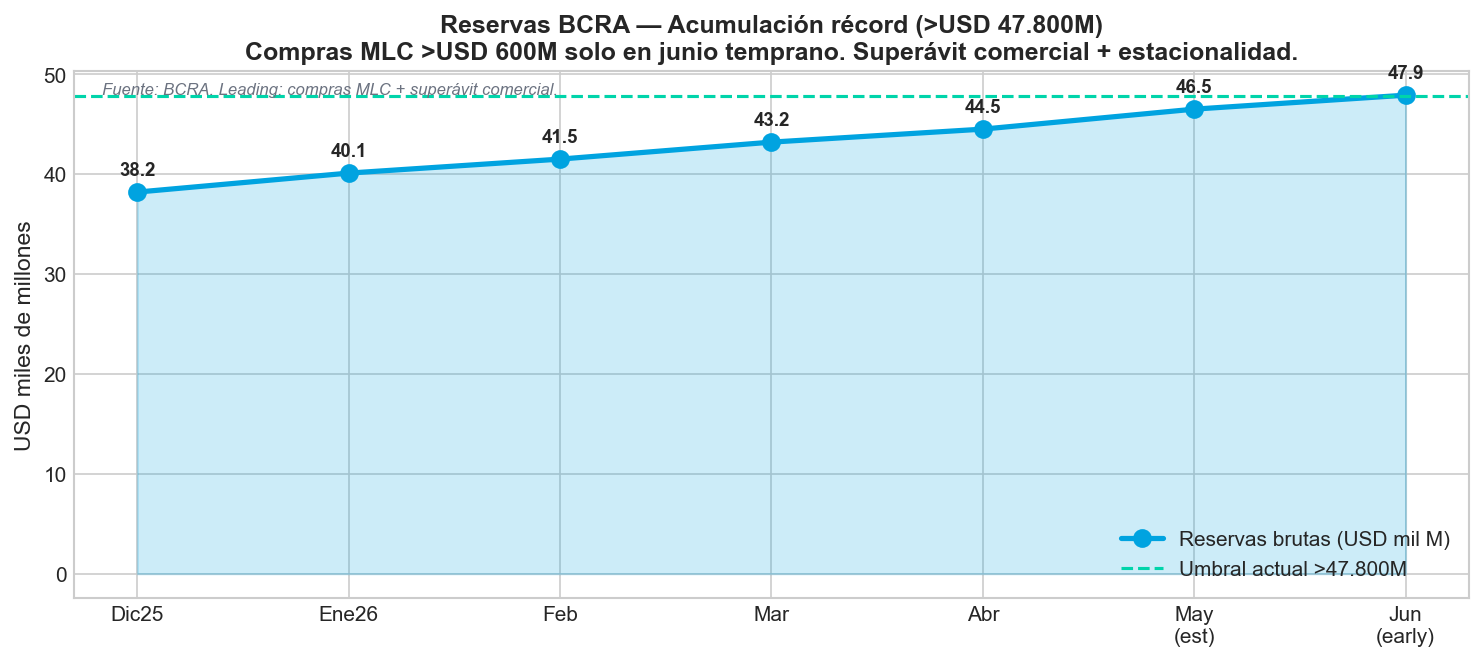
Reservas >USD 47.800M (acumulación fuerte). Compras BCRA MLC >USD 600M solo en junio temprano (leading). 92+ jornadas de compras netas. TC oficial estable dentro de banda (~$1.380-1.410 zona). Política BCRA prioriza acumulación sin alterar señal desinflacionaria. Riesgo principal: reversión de flujos o percepción de atraso.
4. Sector Externo
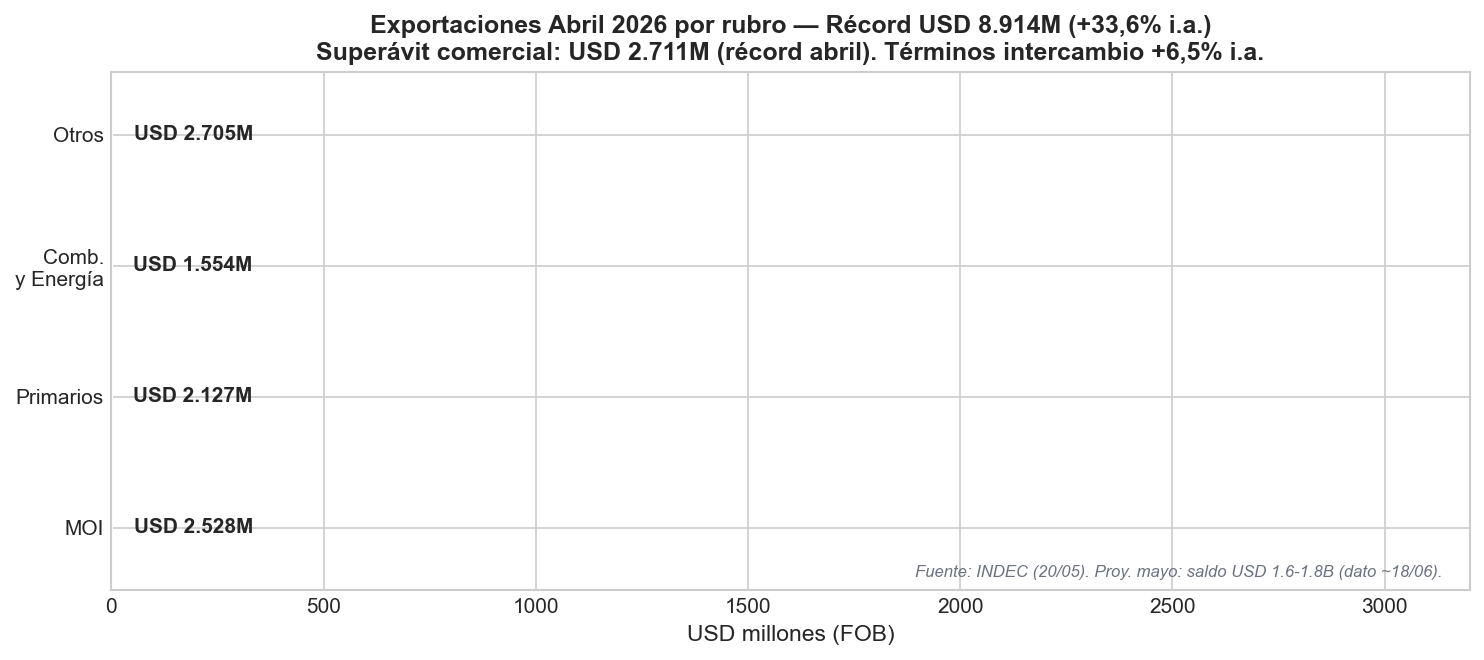
Abril récord: Export. USD 8.914M (+33,6% i.a.), superávit USD 2.711M (récord mes). Diversificación: MOI +43%, energía +86% (récord sector), primarios sólidos. Términos intercambio +6,5%. Mayo (dato ~18/06) clave para confirmar moderación post-cosecha. Proy: saldo mayo 1.6-1.8B USD.
5. Sector Fiscal
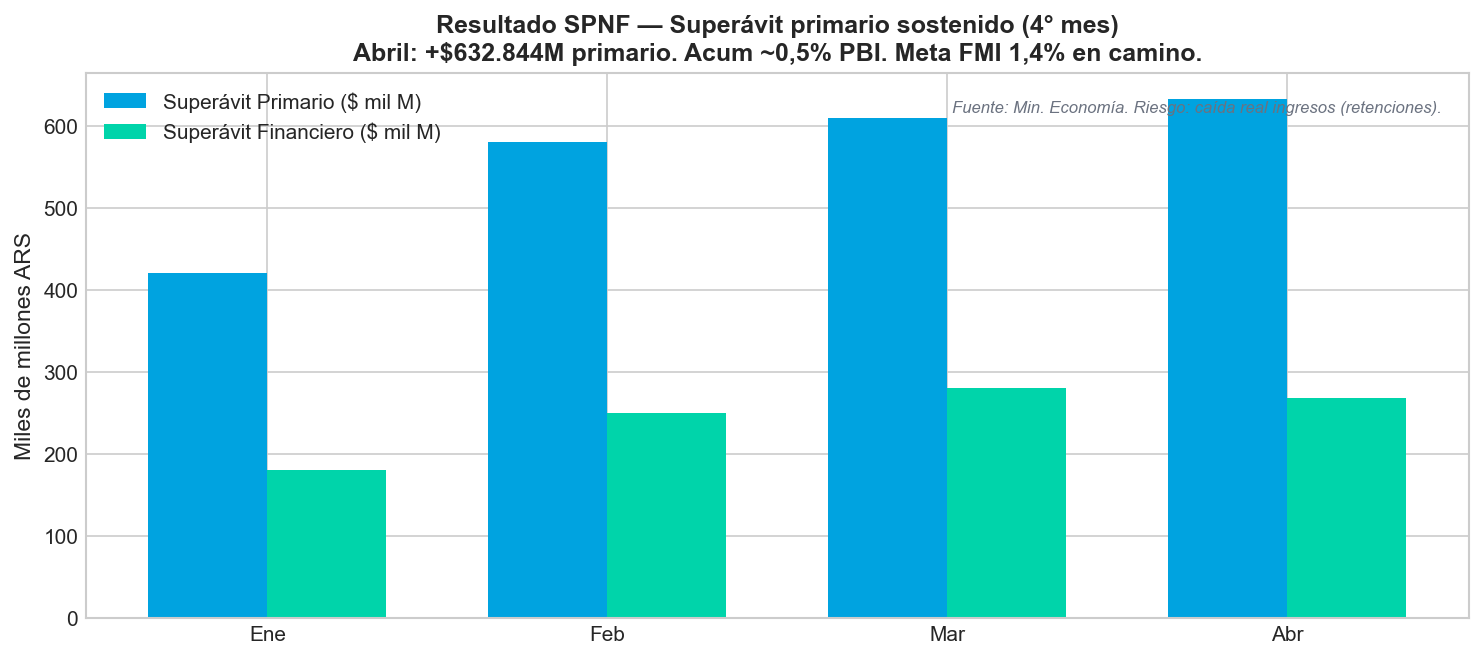
Abril: primario +$632.844M (4° mes verde), financiero +$268M. Ingresos +29,6% nom / -2,1% real. Acum ~0,5% PBI (meta FMI 1,4%). 26 de 28 meses con superávit primario. Riesgo: erosión ingresos reales (retenciones). Escenario base: meta alcanzable con holgura reducida.
6. Cuadro de Proyecciones Consolidado
Actualizado con IPC mayo 2,1% y reservas junio. Rangos con sesgos. Metodología: tendencia + factores desvío + juicio técnico (track record REM-BCRA en construcción).
| Variable | Unidad | Jun | Ago | 2026 | 2027 |
|---|---|---|---|---|---|
| IPC General | % mensual | 1,9-2,3 | 1,9-2,4 | 26-29% ac. | 17-21% ac. |
| TC Mayorista | $/USD | 1.385-1.410 | 1.420-1.480 | 1.550-1.650 | n/d |
| PBI Real | % trim desest | +0,9-1,4 | +0,6-1,1 | +4,3-4,9 | +2,8-3,8 |
7. Metodología y Fuentes
Proyecciones Equipo MacroLibre: tendencia series + factores desvío (estacionalidad, tarifas, paritarias, comercio) + modelos + juicio técnico. Leading/Coincident/Lagging aplicados consistentemente. Fuentes: INDEC (IPC 11/06, EMAE, balanza), BCRA (reservas), MinEconomía (fiscal), FMI. Validación oficial. Track record REM-BCRA en construcción.
Edición N°2 — 18 de junio de 2026. Próxima: 15-20 julio. macrolibre.com — datos abiertos y en tiempo real.